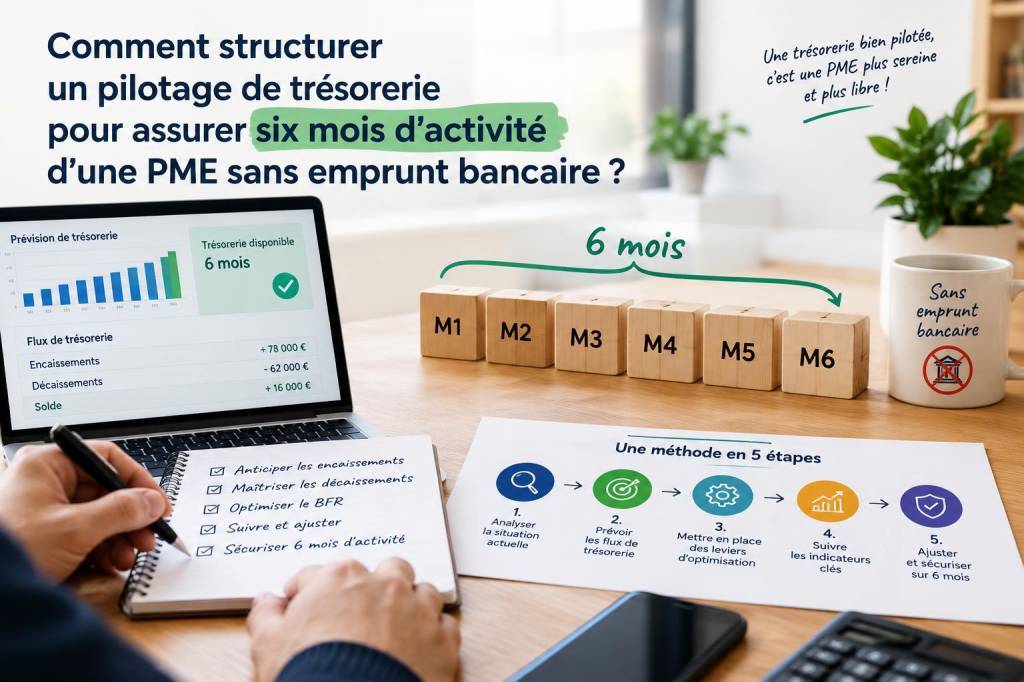
Garder une PME en activité six mois sans recourir à un emprunt bancaire n'est pas un exercice théorique : c'est un objectif atteignable si l'on structure son pilotage de trésorerie de façon rigoureuse, pragmatique et itérative. Dans cet article, je partage la méthode que j'applique avec les dirigeants que j'accompagne : des outils simples, des décisions concrètes et une discipline de suivi. C'est du terrain, pas de la théorie académique.
Commencer par connaître précisément sa situation
Avant toute action, il faut partir d'une base fiable. Je demande systématiquement au dirigeant de me fournir :
- Le solde bancaire courant et les mouvements des 30 derniers jours.
- Les créances clients (avec échéances) et les dettes fournisseurs.
- Un calendrier des dépenses fixes (salaires, loyers, abonnements, impôts) pour les 6 prochains mois.
- Les contrats ou commandes fermes attendues (chiffre et date de facturation).
Sans ces données, toute prévision est une supposition. J'utilise Excel ou Google Sheets pour consolider rapidement les éléments, et je recommande des logiciels comme Agicap, Pennylane ou QuickBooks si vous voulez industrialiser le processus.
Construire un plan de trésorerie rolling sur 6 mois
Le cœur du pilotage, c'est un tableau qui prévoit encaissements et décaissements au jour ou à la semaine sur six mois. Voici un mini-exemple simplifié pour visualiser :
| Mois | Solde initial | Encaissements | Décaissements | Solde final |
|---|---|---|---|---|
| Mois 1 | 20 000 € | 50 000 € | 60 000 € | 10 000 € |
| Mois 2 | 10 000 € | 40 000 € | 45 000 € | 5 000 € |
| Mois 3 | 5 000 € | 30 000 € | 35 000 € | 0 € |
| Mois 4 | 0 € | 35 000 € | 30 000 € | 5 000 € |
| Mois 5 | 5 000 € | 45 000 € | 40 000 € | 10 000 € |
| Mois 6 | 10 000 € | 50 000 € | 35 000 € | 25 000 € |
Ce tableau doit être dynamique : quand une facture client est payée en retard, ou quand un coût imprévu survient, vous ajustez immédiatement et voyez l'impact sur votre runway. Je recommande de tenir un scénario « pessimiste » (taux d'encaissement 20% inférieur) et un scénario « optimiste ».
Actions prioritaires pour dégager six mois de trésorerie
Voici les leviers concrets que j'active en priorité :
- Accélérer les encaissements : relance clients ciblée, offres d'escompte pour paiements rapides (par ex. -2% pour paiement sous 10 jours), facturation immédiate dès la livraison. J'ai vu des PME récupérer plusieurs mois de trésorerie simplement en réduisant de 60 à 30 jours leur DSO (Days Sales Outstanding).
- Négocier les délais fournisseurs : demander des délais de paiement supplémentaires ou des conditions de paiement échelonné. Les fournisseurs préfèrent parfois sécuriser la relation plutôt que de perdre un client.
- Geler les investissements non essentiels : tout projet CAPEX non critique est reporté jusqu'à stabilisation.
- Optimiser les coûts fixes : revoir abonnements SaaS (Stripe, HubSpot, AWS), renégocier loyers si possible, adapter les effectifs avec une approche ciblée (missions freelance plutôt que embauche lorsque c'est possible).
- Réduire les stocks : dans le commerce ou l'industrie, diminution de la rotation des stocks, juste-à-temps si faisable pour libérer la trésorerie immobilisée.
- Monétiser rapidement : vente d'actifs non stratégiques, offres packagées à forte marge, upsell aux clients existants.
Mettre en place une gouvernance et une cadence
La trésorerie se pilote en équipe et avec rigueur. Voici la routine que j'instaure :
- Point trésorerie hebdomadaire (15-30 minutes) : lecture rapide des écarts par rapport au plan, décisions rapides (p.ex. stopper une dépense, accélérer relance).
- Revue mensuelle : mise à jour du plan 6 mois et ajustement des scénarios.
- Responsable trésorerie : désigner une personne (DSC, CFO ou comptable) qui tient le tableau de bord et s'assure que les actions sont mises en œuvre.
- Escalade : définir à partir de quel niveau de solde ou d'écart on déclenche des mesures extraordinaires (ex : activation d'une ligne d'affacturage, réduction de 10% des coûts variables).
Indicateurs à suivre en continu
Pour garder le contrôle, je surveille ces KPIs :
- Runway trésorerie : combien de jours de fonctionnement avec la trésorerie actuelle et le scénario pessimiste.
- DSO (jours clients) et DPO (jours fournisseurs).
- Cash conversion cycle : stocks + DSO - DPO.
- Marge brute par contrat : identifier les contrats qui vident la trésorerie malgré un CA correct.
- Flux de trésorerie libre mensuel : cash généré ou consommé par l'activité opérationnelle.
Outils pratiques et automatisation
Vous n'avez pas besoin d'un ERP coûteux pour commencer. Voici une progression possible :
- Phase manuelle : Excel/Google Sheets avec formules et scénarios.
- Phase semi-automatisée : intégration de votre banque et de votre facturation via QuickBooks, Xero, ou Pennylane.
- Phase automatisée : outils spécialisés comme Agicap, Cashforce ou Tesorio pour des prévisions plus fines et des relances automatiques.
J'ai souvent combiné un export bancaire quotidien (CSV) et un script simple pour alimenter le tableau prévisionnel : ça prend 1 heure à mettre en place et ça sauve des semaines de travail manuel.
Communiquer en interne et avec les parties prenantes
La transparence est essentielle. Partagez une synthèse de la trésorerie avec le comité de direction et, si nécessaire, avec les investisseurs. Lorsque tout le monde comprend les chiffres, les décisions deviennent plus rapides et plus cohérentes. Par exemple, proposer aux commerciaux un objectif clair d'amélioration du DSO avec une prime liée aux encaissements peut déplacer les lignes très vite.
Scénarios de secours et sources alternatives
Parfois, même avec les meilleurs efforts, la trésorerie reste tendue. J'anticipe et documente toujours ces options :
- Affacturage : convertit les factures en trésorerie rapidement (coût à calculer).
- Lignes de crédit non bancaire (fintechs) : Bpifrance, Lendix, October peuvent proposer des solutions à court terme.
- Avance sur commande ou dépôt client : négocier un acompte plus important sur les grosses commandes.
- Recapitalisation par associé/investisseur : souvent la solution la plus saine si la valeur long terme est préservée.
Je considère ces options comme des filet de sécurité — à activer seulement si le plan d'action opérationnel n'atteint pas l'objectif.
Cas réel : comment j'ai aidé une PME à tenir 6 mois
Pour illustrer, j'accompagnais récemment une PME de services B2B en décroissance de trésorerie. En 10 jours, nous avons :
- Réduit les abonnements non utilisés (-1 200 €/mois).
- Renégocié les délais fournisseurs, gagnant 30 jours de trésorerie.
- Mise en place d'une remise de 1,5% pour paiement sous 7 jours; 40% des clients ont accepté, améliorant le cash de 80 000 € en deux mois.
- Instauré un point trésorerie hebdomadaire avec reporting synthétique pour le CEO.
Résultat : la PME a disposé d'une réserve suffisante pour traverser une période commerciale difficile sans emprunt bancaire, et a même retrouvé une marge de manœuvre pour investir dans le marketing digital au troisième mois.
Si vous souhaitez, je peux vous fournir un modèle Excel de plan de trésorerie 6 mois (avec scénarios) et une checklist d'actions à exécuter dès cette semaine pour décoller rapidement. Sur Business Gazette, j'ai aussi partagé des outils et des templates que j'utilise au quotidien.